Um projeto em análise na Câmara dos Deputados prevê isenção do Imposto sobre Produtos Industrializados (IPI) para feirantes que comprarem veículos utilitários destinados ao trabalho. A proposta busca incluir a atividade entre as situações que podem receber tratamento tributário específico na aquisição desse tipo de veículo.
A medida ainda não está em vigor. Para produzir efeitos, o texto precisa avançar na tramitação legislativa, ser aprovado pelo Congresso Nacional e receber sanção presidencial. Até que isso ocorra, continuam valendo as regras atuais para a cobrança do IPI e para a compra de veículos por trabalhadores que atuam em feiras.
O que está previsto
O projeto estabelece uma hipótese de isenção do IPI vinculada ao uso profissional do veículo. O foco não é a compra de um automóvel para uso pessoal, mas a aquisição de um utilitário empregado nas atividades relacionadas à participação do feirante.
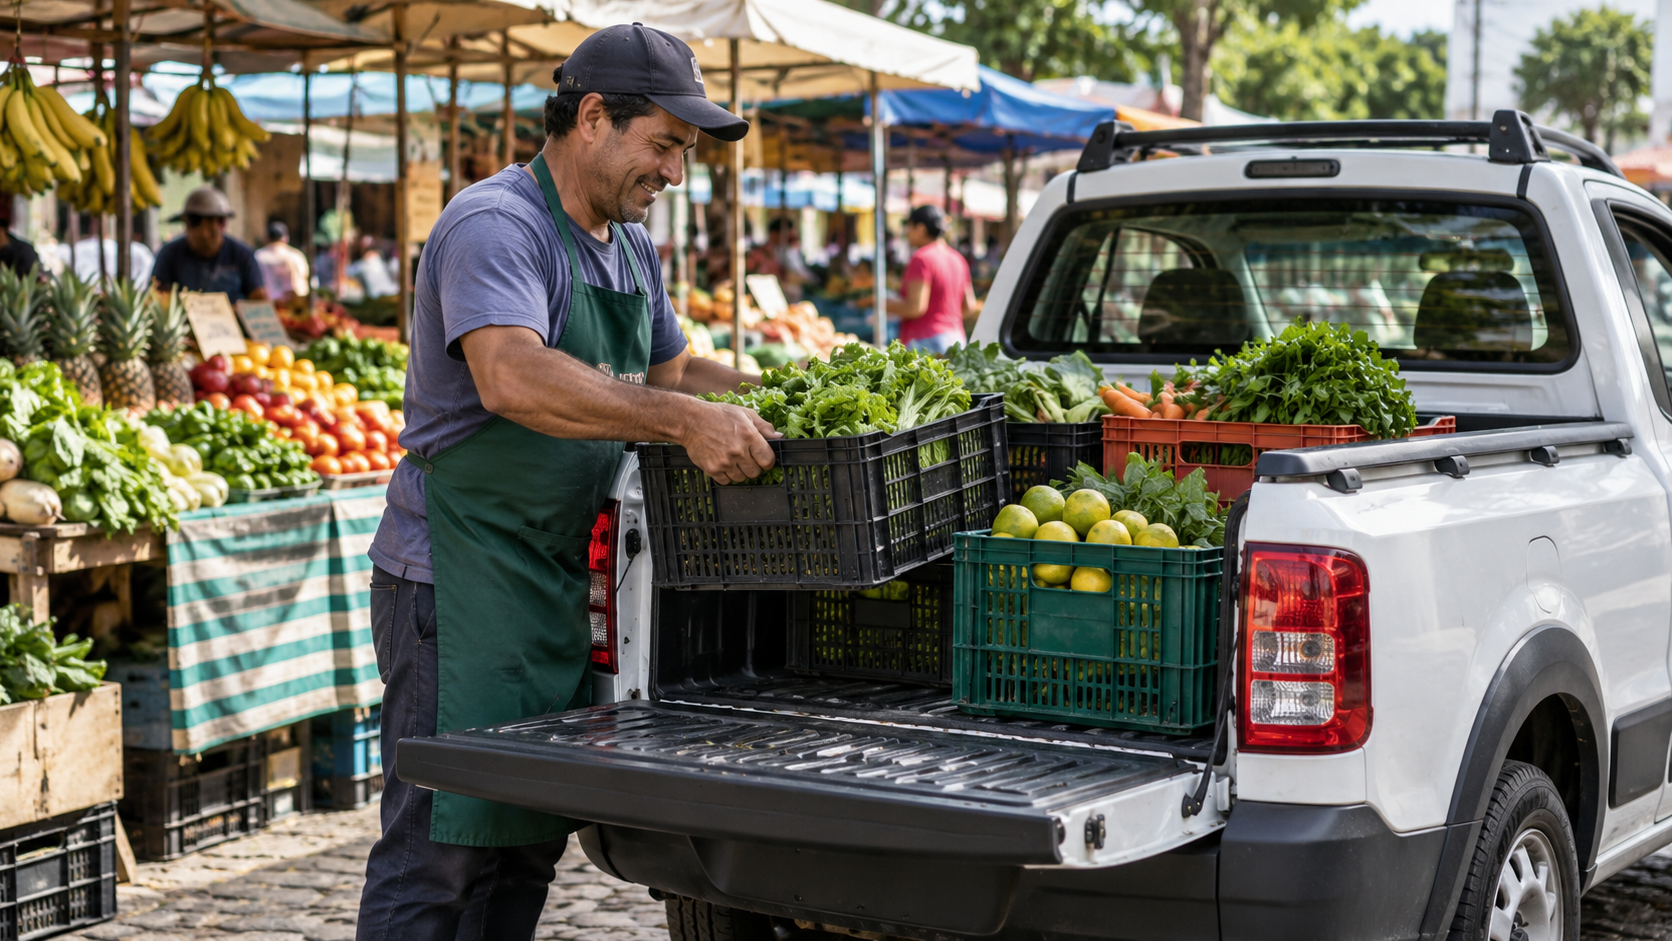
Na prática, o veículo pode ser usado no deslocamento necessário para a atividade, inclusive no transporte de mercadorias e de equipamentos utilizados nas feiras. A proposta leva em consideração a rotina de trabalhadores que precisam levar produtos até os pontos de venda e retornar com materiais após o encerramento da comercialização.
O benefício, portanto, está associado à finalidade profissional da compra. A concessão dependeria do enquadramento nas condições previstas na legislação caso o projeto seja aprovado.
Por que o texto trata dos utilitários
Os veículos utilitários são usados em atividades que exigem o transporte de cargas, produtos ou instrumentos de trabalho. No caso dos feirantes, esse deslocamento faz parte da preparação e da realização das vendas, desde o carregamento das mercadorias até a chegada ao local da feira.
Ao propor uma regra específica para esse grupo, o projeto considera o veículo como um instrumento relacionado ao exercício da atividade. A discussão se concentra, assim, no custo de aquisição de um bem utilizado para transportar os produtos comercializados e dar suporte à montagem e à operação da banca.
A isenção prevista não representa autorização automática para qualquer compra de veículo. O texto trata de veículos utilitários vinculados ao trabalho do feirante, dentro dos critérios que deverão ser definidos e aplicados conforme a redação final aprovada pelo Legislativo.
O benefício ainda depende da aprovação
A apresentação do projeto não altera imediatamente a cobrança do IPI. Propostas em tramitação no Congresso precisam passar pelas etapas previstas no processo legislativo, que podem incluir análise em comissões, votação nas Casas legislativas e eventual sanção presidencial.
Enquanto o texto não for aprovado e transformado em lei, o feirante não pode exigir a aplicação da isenção com base apenas na existência do projeto. Também não há, nesta fase, autorização geral para a compra de veículos utilitários sem o recolhimento do imposto.
O alcance definitivo da medida dependerá do texto que for aprovado ao final da tramitação. Alterações podem ocorrer durante a análise parlamentar, inclusive em relação às condições de acesso, aos tipos de veículos abrangidos e à forma de comprovação da atividade profissional.
Como funciona o IPI
O IPI é um tributo federal incidente sobre produtos industrializados. No caso dos veículos, o imposto integra a composição do preço de aquisição, conforme as regras tributárias aplicáveis a cada modelo e operação.
Uma isenção retira a cobrança do tributo nas situações previstas em lei. Para que isso aconteça, é necessário que a legislação estabeleça expressamente quem pode utilizar o benefício, qual produto está abrangido e quais requisitos devem ser atendidos.
Por essa razão, a proposta precisa ser analisada sob dois aspectos: a criação da hipótese de isenção e a definição das condições para comprovar que o veículo será utilizado na atividade de feirante. A redação aprovada é que determinará como esses critérios serão aplicados.
O que ainda não muda para os feirantes
Até a eventual aprovação da proposta, a compra de um utilitário por um feirante segue as regras gerais do mercado e da legislação tributária. O projeto não cria, neste momento, desconto imediato, autorização de compra com imposto zerado ou procedimento especial para os interessados.
Também não é possível afirmar que todos os feirantes terão direito ao benefício caso a proposta avance. A aplicação dependerá do cumprimento das exigências que vierem a ser estabelecidas na lei e da comprovação da destinação profissional do veículo.
O texto em análise deve ser acompanhado durante a tramitação para verificar eventuais mudanças. A versão final poderá definir de maneira mais detalhada os beneficiários, os veículos alcançados, os documentos necessários e outras condições relacionadas à isenção.
Próximas etapas
O projeto seguirá o rito legislativo aplicável às propostas em tramitação na Câmara dos Deputados. O conteúdo poderá ser discutido pelos parlamentares e alterado antes de uma eventual votação. Se aprovado na Câmara, ainda poderá passar pelo Senado, conforme o encaminhamento definido no processo legislativo.
Somente depois da conclusão dessas etapas e da sanção presidencial será possível saber se a isenção será criada e em quais termos. A entrada em vigor também dependerá das regras previstas no texto aprovado.
Até lá, a proposta representa uma discussão sobre o tratamento tributário dado a veículos usados por feirantes. O ponto central é avaliar se a atividade profissional deve ter uma hipótese própria de isenção do IPI na compra de utilitários empregados no transporte de mercadorias e no apoio às vendas em feiras.
Fonte: Agência Câmara de Notícias.