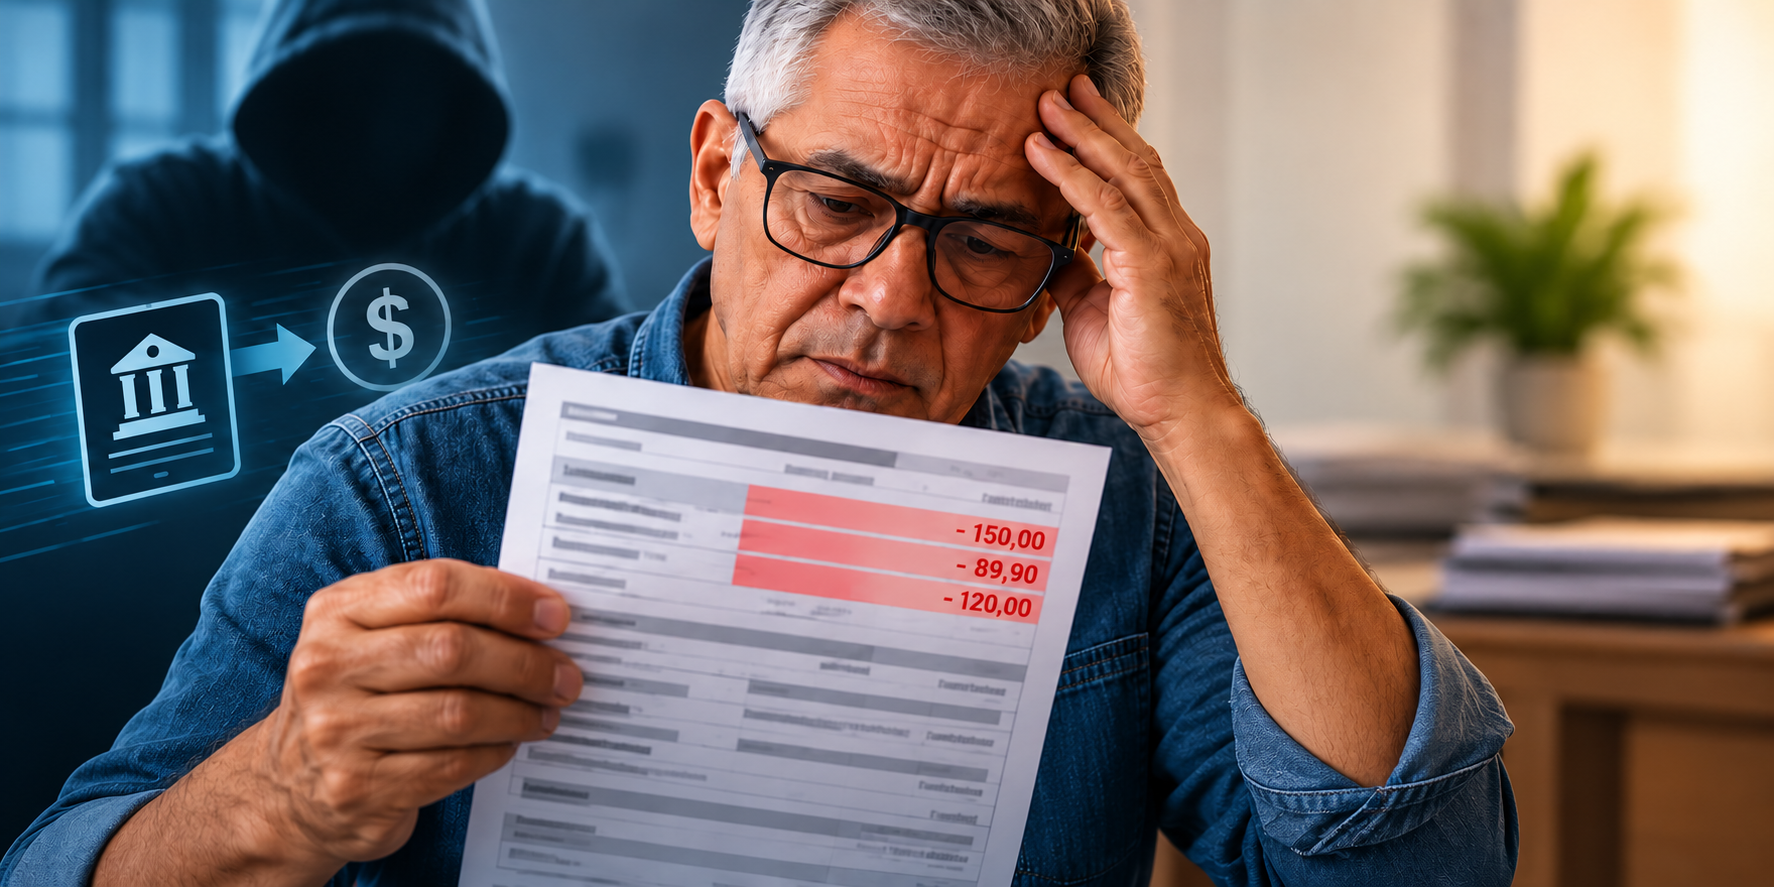
A proteção do valor que o trabalhador deve receber está no centro de uma proposta em tramitação na Câmara dos Deputados. O texto prevê tratamento penal específico para a fraude praticada dentro da folha de pagamento, especialmente quando um desconto é inserido sem autorização e reduz o salário devido.
A medida desloca o foco da discussão para a etapa em que o pagamento é processado. Em vez de considerar apenas o resultado final — o recebimento de um valor menor —, a proposta mira a manipulação do registro que define quanto será pago ao trabalhador.
Proposta mira a formação do valor líquido
Na folha de pagamento, o valor bruto do salário pode ser acompanhado de descontos de diferentes naturezas. Esses lançamentos alteram o montante que chega ao trabalhador e, por isso, precisam estar relacionados a uma obrigação válida ou contar com autorização quando essa exigência for necessária.
O projeto trata de situações em que essa etapa é fraudada. A conduta prevista no texto envolve a criação, a inserção ou a manutenção de desconto indevido no processamento da folha, com impacto direto sobre o pagamento. O objetivo é estabelecer uma referência penal própria para esse tipo de ocorrência.
Com a mudança, a fraude não seria observada somente a partir da diferença entre o salário previsto e o valor recebido. O registro lançado no sistema de pagamento passaria a ser considerado um elemento central para a apuração da conduta.
Autorização aparece como ponto central
A autorização do trabalhador é um dos aspectos destacados na proposta. O texto diferencia o desconto amparado por autorização ou por fundamento válido daquele que é criado artificialmente para reduzir o valor do pagamento.
Essa distinção é relevante porque a folha pode reunir descontos legítimos e lançamentos indevidos. A existência de uma redução no valor líquido, isoladamente, não descreve todas as situações possíveis. O projeto se volta ao desconto que não deveria constar do contracheque e que é utilizado para diminuir o pagamento devido.
Na prática descrita pela proposta, o problema está na origem do lançamento. A fraude ocorreria quando uma informação falsa ou indevida fosse incorporada ao processamento salarial, produzindo um abatimento que não corresponde à vontade do trabalhador ou à obrigação aplicável ao caso.
Responsabilização específica para a fraude
O texto em análise busca criar uma forma específica de responsabilização penal para quem praticar a fraude por meio da folha de pagamento. A proposta considera que a inserção de um desconto falso não deve ser tratada apenas como uma irregularidade relacionada à rotina administrativa ou ao processamento contábil.
A previsão tem como referência a conduta de interferir fraudulentamente no cálculo ou no registro do pagamento. O foco não está em um erro operacional sem intenção, mas na utilização da folha para produzir uma redução indevida no valor que o trabalhador deveria receber.
O enquadramento proposto também procura separar a fraude praticada no processamento salarial de outras situações em que pode haver prejuízo patrimonial. A definição de uma conduta própria pretende identificar, no texto penal, a etapa e o mecanismo usados para reduzir o salário.
Contracheque pode servir para identificar o lançamento
O contracheque registra a composição do pagamento e apresenta os descontos aplicados ao salário. Por isso, a conferência das informações lançadas no documento é diretamente relacionada ao problema abordado pela proposta.
Quando há um desconto não reconhecido, a informação registrada pode indicar como o valor devido foi alterado. O projeto parte dessa relação entre o lançamento e o pagamento para tratar da fraude cometida antes de o dinheiro chegar ao trabalhador.
A proposta, portanto, não se limita à situação em que o trabalhador percebe que recebeu menos. Ela alcança o procedimento que levou à redução, considerando a inclusão de um registro indevido como parte da conduta que pode gerar responsabilização.
Proposta ainda está em tramitação
O texto foi apresentado na Câmara dos Deputados e ainda depende da tramitação legislativa antes de produzir qualquer alteração no Código Penal. A análise da proposta ocorre dentro do processo próprio da Casa, com possibilidade de avaliação e mudanças ao longo das etapas legislativas.
Enquanto não houver aprovação definitiva e entrada em vigor de uma eventual lei, a regra atualmente aplicável permanece em vigor. A proposta representa, portanto, uma iniciativa em discussão, e não uma nova obrigação já válida para empregadores, trabalhadores ou responsáveis pelo processamento da folha.
O conteúdo em análise define a criação de uma resposta penal específica, mas a transformação do projeto em lei depende da conclusão do processo legislativo. O texto ainda pode ser examinado quanto à redação, ao alcance da conduta e às consequências previstas.
Diferença entre desconto regular e lançamento fraudulento
A discussão apresentada pelo projeto se concentra na diferença entre um desconto regularmente previsto e aquele que é inserido de forma fraudulenta. O primeiro está associado a uma base válida ou à autorização exigida. O segundo não tem esse respaldo e reduz o valor pago ao trabalhador.
Essa diferenciação evita que toda divergência na folha seja automaticamente tratada como crime. O ponto examinado pela proposta é a existência de uma ação fraudulenta na formação do pagamento, com lançamento indevido capaz de produzir prejuízo ao trabalhador.
O texto também leva em conta que a folha é o instrumento usado para calcular e formalizar o valor recebido. Quando o registro é alterado de maneira indevida, a consequência financeira aparece no pagamento final, mesmo que a fraude tenha ocorrido em uma etapa anterior.
Impacto sobre o valor recebido pelo trabalhador
O efeito descrito na proposta é a redução do valor que chega ao trabalhador. Um desconto criado ou lançado sem autorização modifica o resultado da folha e pode fazer com que o pagamento seja inferior ao que deveria ser recebido.
Ao prever um tratamento penal próprio, o projeto relaciona a conduta ao prejuízo provocado no salário e ao meio utilizado para produzi-lo. A folha de pagamento deixa de ser vista apenas como um registro administrativo e passa a ser o local em que a fraude pode ser identificada e enquadrada.
A proposta não altera, por si só, os pagamentos em vigor nem determina a revisão automática de contracheques. Seu objetivo é estabelecer uma previsão legal para a responsabilização de quem utilizar o processamento salarial para inserir desconto indevido.
Fonte da informação
As informações sobre a proposta foram divulgadas pela Agência Câmara de Notícias.