Um projeto em análise na Câmara dos Deputados propõe uma mudança na forma de declarar despesas educacionais de pessoas autistas no Imposto de Renda. Pelo texto, esses gastos poderão ser considerados de acordo com o valor efetivamente pago, sem ficar submetidos ao limite geral aplicado às despesas com educação.
A proposta trata de uma regra específica para pessoas autistas dentro do sistema de deduções do Imposto de Renda. A ideia é permitir que a declaração reflita o custo integral da educação, considerando a despesa relacionada a cada pessoa, e não apenas o teto estabelecido para os demais gastos educacionais.
O que está previsto
O projeto permite a dedução integral, no Imposto de Renda, de gastos com educação de pessoas autistas. Na prática, a mudança altera o critério usado para definir quanto pode ser abatido da base de cálculo do tributo.
Hoje, as despesas educacionais estão sujeitas a um limite específico de dedução. A proposta em discussão na Câmara cria uma exceção para os gastos vinculados à educação de pessoas autistas, de modo que o contribuinte possa informar o total desembolsado, conforme as condições previstas no texto.
O foco da medida está na diferença entre o custo da educação e o valor que pode ser considerado atualmente na declaração. Ao estabelecer um tratamento próprio, o projeto pretende afastar a aplicação automática do limite geral para esse tipo de despesa.
Como a mudança afetaria a declaração
Se for aprovada, a proposta poderá alterar a maneira como famílias e responsáveis informam despesas educacionais de pessoas autistas ao preencher a declaração anual. O valor declarado deixaria de ser limitado pela mesma regra aplicada às demais despesas de educação, passando a acompanhar o gasto realizado em cada caso.
A alteração não representa, por si só, uma mudança no calendário de entrega da declaração nem cria uma nova modalidade de declaração. O efeito previsto está concentrado no cálculo da dedução permitida no Imposto de Renda.
O texto também não transforma automaticamente qualquer despesa relacionada ao autismo em gasto dedutível. A medida se refere às despesas com educação de pessoas autistas, dentro do alcance estabelecido pela proposta em tramitação.
Diferença em relação à regra geral
As despesas com educação seguem um limite para fins de dedução no Imposto de Renda. Esse modelo faz com que o contribuinte possa informar o valor pago, mas o abatimento fique restrito ao teto previsto na legislação tributária.
O projeto parte da avaliação de que esse limite pode não acompanhar o custo da educação de pessoas autistas. Por isso, propõe que os gastos dessa natureza sejam tratados separadamente, com possibilidade de dedução integral.
O cálculo deixaria de depender exclusivamente do limite geral e passaria a considerar a despesa educacional de cada pessoa autista. A proposta, portanto, modifica o critério de enquadramento do gasto, sem alterar o fato de que a despesa precisa estar relacionada à educação.
Tramitação na Câmara
O texto está em análise na Câmara dos Deputados e ainda precisa cumprir as etapas do processo legislativo. A apresentação da proposta não produz alteração imediata nas regras utilizadas pelos contribuintes para fazer a declaração do Imposto de Renda.
Para que a mudança passe a valer, o projeto deverá ser examinado pelas instâncias responsáveis e aprovado conforme o rito legislativo aplicável. Também será necessário observar a eventual análise pelo Senado Federal e a sanção presidencial, caso a proposta avance e seja aprovada nas duas Casas.
Até a conclusão desse processo, permanece em vigor a regra atualmente aplicada às deduções de despesas educacionais. Assim, o projeto representa uma possibilidade de mudança, e não uma autorização imediata para que todos os gastos com educação de pessoas autistas sejam abatidos integralmente.
Impacto esperado no cálculo do imposto
A dedução de despesas educacionais reduz a base sobre a qual o Imposto de Renda é calculado, conforme as regras do sistema tributário. Com a mudança proposta, o valor considerado para pessoas autistas poderia ser maior quando a despesa efetiva ultrapassasse o limite geral.
O impacto concreto dependeria do valor gasto, da renda tributável, das demais deduções e da situação de cada contribuinte. Por isso, a aprovação do projeto não significaria o mesmo resultado para todas as declarações.
A proposta está voltada ao tratamento tributário da despesa. Ela não define, por si só, uma política educacional nem substitui as regras que disciplinam a oferta de educação para pessoas autistas.
Medida ainda depende de aprovação
Enquanto o projeto estiver em tramitação, os contribuintes devem seguir as normas vigentes para declarar despesas de educação. A possibilidade de dedução integral somente poderá ser aplicada caso a alteração seja aprovada e entre em vigor.
O texto em análise coloca no centro do debate a relação entre o custo educacional de pessoas autistas e o limite estabelecido para as deduções do Imposto de Renda. A proposta busca criar um critério específico para esses gastos, com base no valor efetivamente pago em cada situação.
A matéria foi publicada originalmente pela Agência Câmara de Notícias.
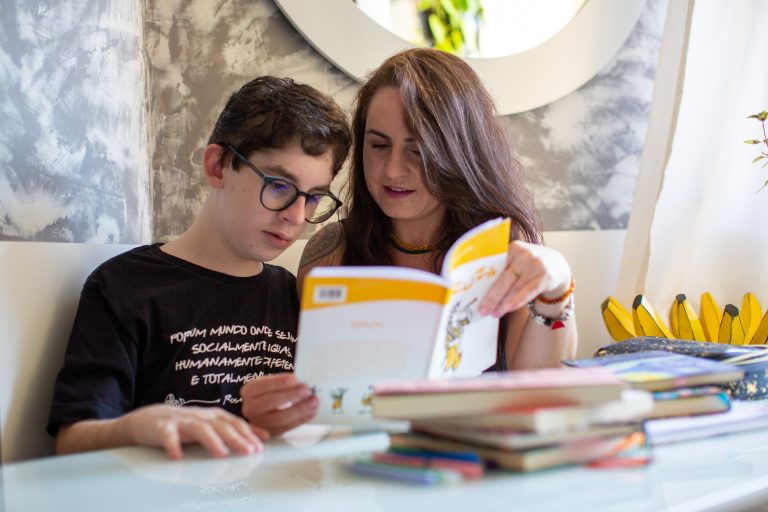
Foto: Fabio Rodrigues-Pozzebom/Agência Brasil.