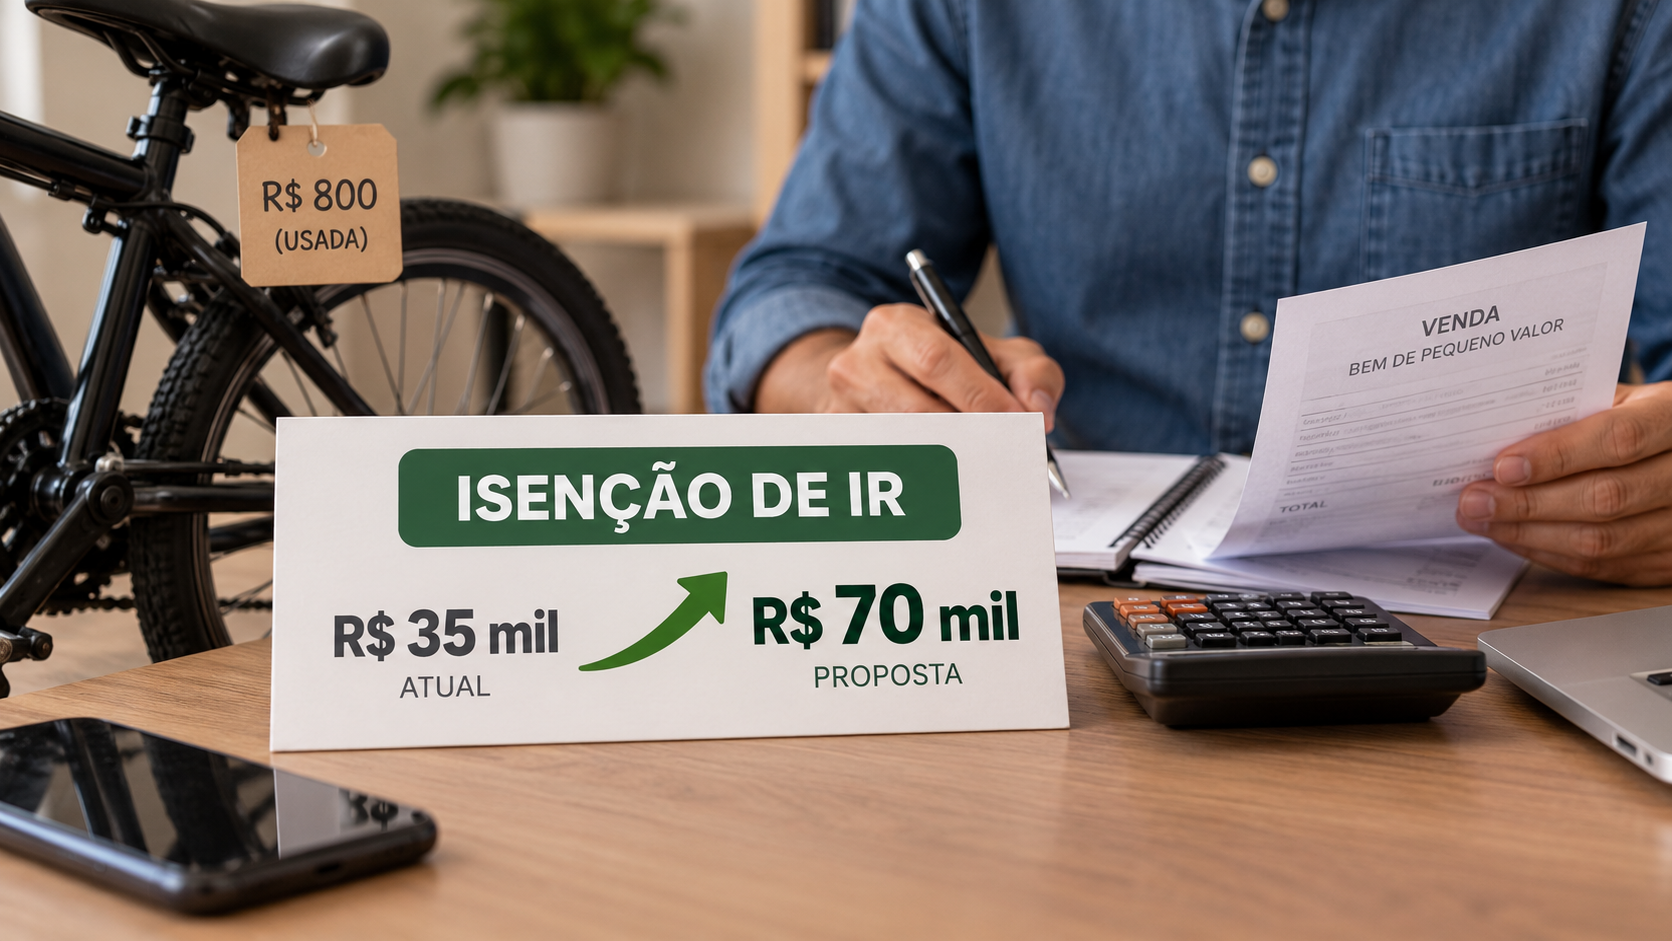
A regra que define a isenção do Imposto de Renda em vendas de bens de pequeno valor pode ser alterada. Um projeto em análise na Câmara dos Deputados prevê dobrar, de R$ 35 mil para R$ 70 mil, o limite usado como referência para essas operações.
A mudança ainda não está em vigor. Enquanto a proposta tramita, permanece válido o limite atual de R$ 35 mil. O novo valor só poderá ser aplicado se o projeto avançar no processo legislativo e resultar em alteração da legislação.
Como funciona o limite atualmente
Hoje, a regra considera o valor da venda para definir se a operação pode ficar fora da cobrança do Imposto de Renda. Nas situações abrangidas pela isenção, o contribuinte não precisa recolher o imposto relacionado ao ganho obtido com a venda do bem dentro do limite estabelecido.
O parâmetro é de R$ 35 mil. Assim, a referência atualmente usada para diferenciar vendas de pequeno valor de operações sujeitas à apuração do ganho de capital continua sendo esse montante.
O ganho de capital corresponde à diferença entre o valor pelo qual o bem foi vendido e o custo informado pelo contribuinte. Quando há ganho e a operação não se enquadra em uma hipótese de isenção, o resultado pode ser submetido às regras do Imposto de Renda.
O que o projeto pretende mudar
A proposta em discussão na Câmara estabelece uma nova referência de R$ 70 mil para a venda de bens de pequeno valor. Na prática, o texto amplia a faixa que poderá ser alcançada pela isenção, caso seja aprovado e passe a produzir efeitos.
O projeto não altera imediatamente o procedimento adotado pelos contribuintes. A eventual mudança depende da tramitação da proposta, da análise pelas instâncias competentes e da aprovação do texto conforme o processo legislativo.
Até que isso ocorra, vendas realizadas sob a regra atual continuam submetidas ao limite de R$ 35 mil. O valor de R$ 70 mil, portanto, representa uma previsão do projeto, e não uma nova faixa já disponível para uso na apuração do Imposto de Renda.
Impacto para quem vende bens ocasionalmente
O principal efeito previsto está no alcance da isenção. Com a elevação do limite, operações de valor superior ao teto atual e de até R$ 70 mil poderiam passar a ser enquadradas na faixa destinada às vendas de pequeno valor, desde que atendidas as demais condições previstas na legislação.
Esse possível aumento alcançaria contribuintes que realizam vendas eventuais de bens e que hoje precisam observar a referência de R$ 35 mil. A proposta, portanto, concentra-se no ponto usado para separar operações de menor valor daquelas que podem exigir a apuração do ganho de capital.
O texto não representa uma autorização geral para deixar de informar qualquer venda. A análise da operação continua dependendo das regras aplicáveis ao Imposto de Renda e das condições estabelecidas para o enquadramento da isenção.
Regra atual continua valendo
Enquanto não houver mudança aprovada e em vigor, o contribuinte deve considerar o limite de R$ 35 mil. A simples apresentação do projeto não modifica a legislação nem cria, por si só, o direito de aplicar o teto de R$ 70 mil.
Essa distinção é importante porque propostas em tramitação podem ser alteradas durante a análise legislativa. O texto em discussão pode avançar, sofrer modificações ou não ser aprovado. Por isso, a referência atualmente válida continua sendo a prevista na legislação em vigor.
Em caso de venda de bem, a apuração deve considerar o valor da operação e as regras correspondentes ao ganho de capital. O projeto trata especificamente da atualização do limite usado para a isenção, sem produzir efeito imediato sobre declarações ou operações realizadas sob a regra vigente.
Tramitação na Câmara
A proposta está em análise na Câmara dos Deputados. O debate envolve a atualização do valor utilizado para definir o tratamento tributário de vendas de bens de pequeno valor.
O objetivo do projeto, conforme a matéria da Câmara, é dobrar o limite atual de R$ 35 mil. Se a mudança for aprovada e entrar em vigor, a nova referência poderá alcançar vendas de até R$ 70 mil dentro da hipótese prevista no texto.
Até a conclusão da tramitação, não há alteração imediata na forma como o limite deve ser considerado. O contribuinte deve acompanhar a legislação vigente e as orientações oficiais para saber como declarar operações realizadas em cada período.
Diferença entre a regra em vigor e a proposta
A comparação entre os dois valores resume a mudança discutida:
- Regra atual: o limite de referência para a isenção é de R$ 35 mil;
- Proposta em análise: o limite seria elevado para R$ 70 mil;
- Vigência: o novo valor ainda depende da tramitação e de eventual aprovação;
- Até uma mudança: continua valendo o teto de R$ 35 mil.
O projeto, portanto, não cria uma isenção automática para todas as vendas de bens de até R$ 70 mil neste momento. Ele propõe alterar o valor que serve de parâmetro para a aplicação da regra.
Para o contribuinte, a diferença entre a legislação atual e o texto em análise está principalmente no alcance potencial da isenção. A proposta amplia o limite, mas sua aplicação depende da conclusão do processo legislativo e da entrada em vigor da eventual mudança.
Fonte: Agência Câmara de Notícias.